
Персонал:
Квалификация и потенциал персонала
|
Маркетинг:
Проекция маркетинга
|
Менеджмент:
Что значит управление знаниями?
|
Кадровая политика
Основные стадии консультационного процесса Руководители предприятий различных форм собственности обращаются к консультанту, как правило, с типичными вопросами и заказ... |
Ошибки руководителей Система управления и управленческая структура в России до сих пор находятся в плену прошлых стереотипов, и очень часто дире... |
Что же предлагали первые консультанты, которые появились в 20-х годах? Принято считать, что консультанты по управлению первой волны - это бывшие предприниматели, руководители, управленцы, до... |
Авторизация
Для успехов
Финансы - Финансовый консалинг
Искоренение потерь и управление затратами основаны на понимании процессов и управлении ими. Однако для успеха необходимо экономическое обоснование всех шагов на пути непрерывного совершенствования, ибо невозможно решить сразу все проблемы. Надо сосредоточиться на наиболее критичных для организации объектах совершенствования , которые ложатся тяжелым грузом на себестоимость и еще более ощутимо влияют на целевые результаты деятельности. Информация о затратах поможет их ранжировать, чтобы быстрее снижать себестоимость. Если при этом удастся увязать механизмы управления затратами и мотивации сотрудников и не использовать информацию о затратах как основание для расправы или установления границ деятельности2, — это будет важный шаг для вовлечения сотрудников в процесс непрерывного совершенствования.
Кроме того, процессы, добавляющие ценность для покупателя, мы ранжируем, чтобы определить первоочередную область научного поиска. Процессы же, не добавляющие ценность, в идеале надо стремиться исключить из деятельности организации. Хотя достигнуть этого не удастся никогда, снизить их долю мы в силах, в первую очередь, за счет выявления процессов, не нужных никому (процессов, результаты которых не востребованы). Их, как правило, оказывается предостаточно [11]. Однако среди процессов, не добавляющих ценности с точки зрения покупателя, присутствуют такие, без которых организация просто не сможет существовать. Например, процессы управления или любые другие, исключение которых приостановило бы в данный момент времени производственно-хозяйственную деятельность.
Можно считать, что эти процессы добавляют ценность самой организации. Информация о затратах, обусловленных ими, позволит осознать не только их вклад в себестоимость, но и задуматься над возможностью их удешевления, а может быть, даже исключения (например, при очередной перестройке бизнеса). Кроме того, важно выделить процессы, добавляющие ценность остальным заинтересованным сторонам: например, поддержание в хорошем состоянии очистных сооружений, переработку отходов производства, социальную поддержку сотрудников. Не стоит использовать информацию о затратах как сигнал к исключению подобных процессов. Среди них надо искать объекты совершенствования аналогично бизнес-процессам, стремясь быть лучше, быстрее и дешевле по всем направлениям.
| Читайте: |
|---|
Менеджмент знаний:
Менеджмент знаний: подход к внедрениюЖурнал Стандарты и качество Госстандарта России Менеджмент знаний как самостоятельная сфера управленческой деятельности должен стать одним из главных инструментов, пр... |
Вкладываем душуБаза знаний сама по себе полноценно существовать не может. Без хозяина она медленно, но верно превращается в обычную, никому не ну... |
Как выгодно купить квартиру в Одессе?Южная Пальмира – это самый знаменитый курортный город в Украине. Каждый год сюда приезжают туристы из разных стран и городов, чтобы насладиться долгож... |
 Заказать домен com.ua: советы экспертовИнтерфейс панели управления хостингом является важным аспектом выбора компании. Однако многие хостеры дают в пользование только один вариант такой пан... |
 В каком центре можно получить удостоверение по охране трудаОсновным учебным центром для прекрасной подготовки умельцев, для работ с увеличенной опасностью считается учебно-производственный центр "Профессиональ... |
Где лучше купить запчасти, совместимые с разбрасывателями удобрений unТехника сельскохозяйственного характера активно работает на полях около трех месяцев в году. В остальные дни года она находится на хранении. В большин... |
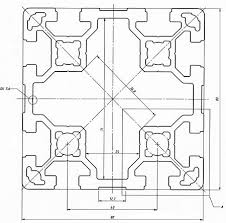 Выбрать станочный профиль или схожее оборудованиеПрактически каждый директор предприятия обязательно должен иметь на вооружении мелкий или крупный набор деталей для производственных машин. Такими мог... |
 Где лучше заказать необычные календариПоявление новых должностей и сотрудников – незаменимый атрибут фирмы, которая старается расти и систематически запускает новые рабочие места. В свою о... |